Aucune connaissance en tableur ni en budget n'est nécessaire. Gardez le fichier ouvert à côté de la vidéo : trois pauses vous laissent remplir le vôtre. Dans votre fichier, les montants de l'onglet « Catégories » et la première ligne de janvier sont des exemples, à remplacer par les vôtres.
Exemple fictif : le foyer de la vidéo n'existe pas. Ses chiffres (4 620 € de revenus prévus, 62 € de solde restant, 13 % d'épargne) servent à montrer le calcul ; ce n'est pas un résultat attendu, le tableau calcule les vôtres. Un dépassement n'est pas une faute : c'est une information, et vous décidez où ajuster.
Présentatrice virtuelle générée par IA (Clara) ; voix de synthèse.
Contenu éducatif, pas un conseil financier personnalisé.
Transcription de la vidéo
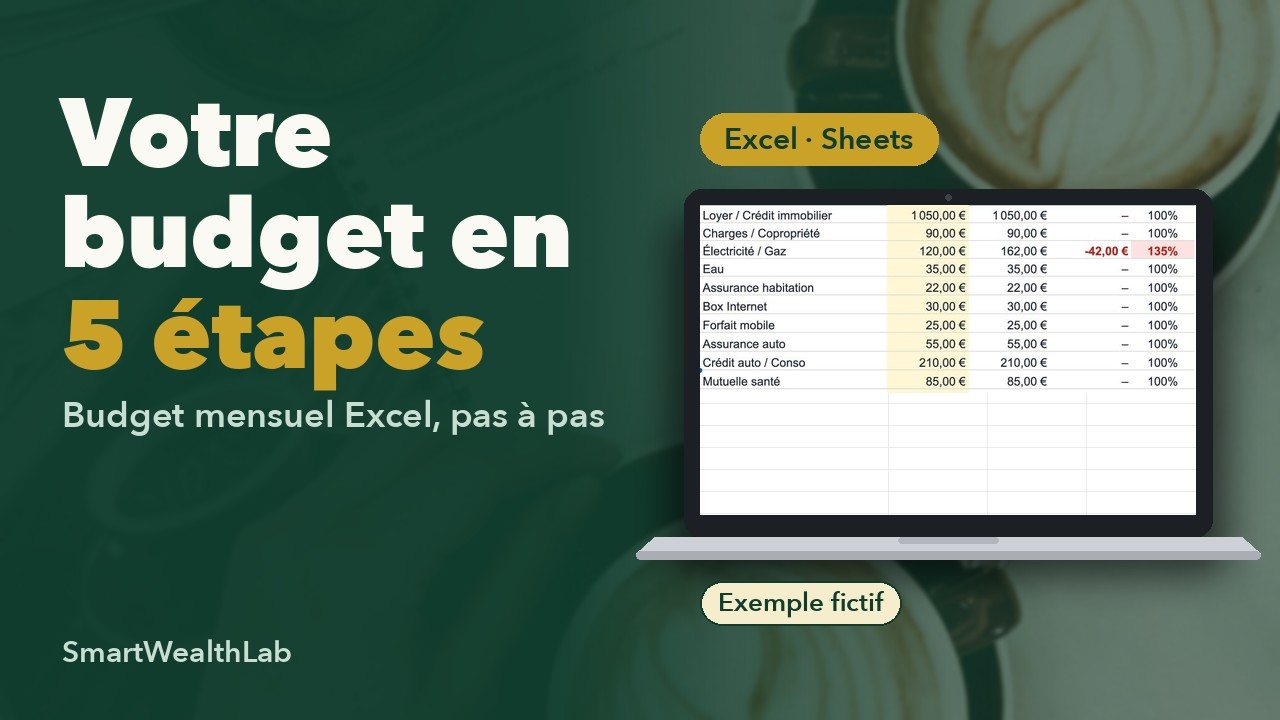
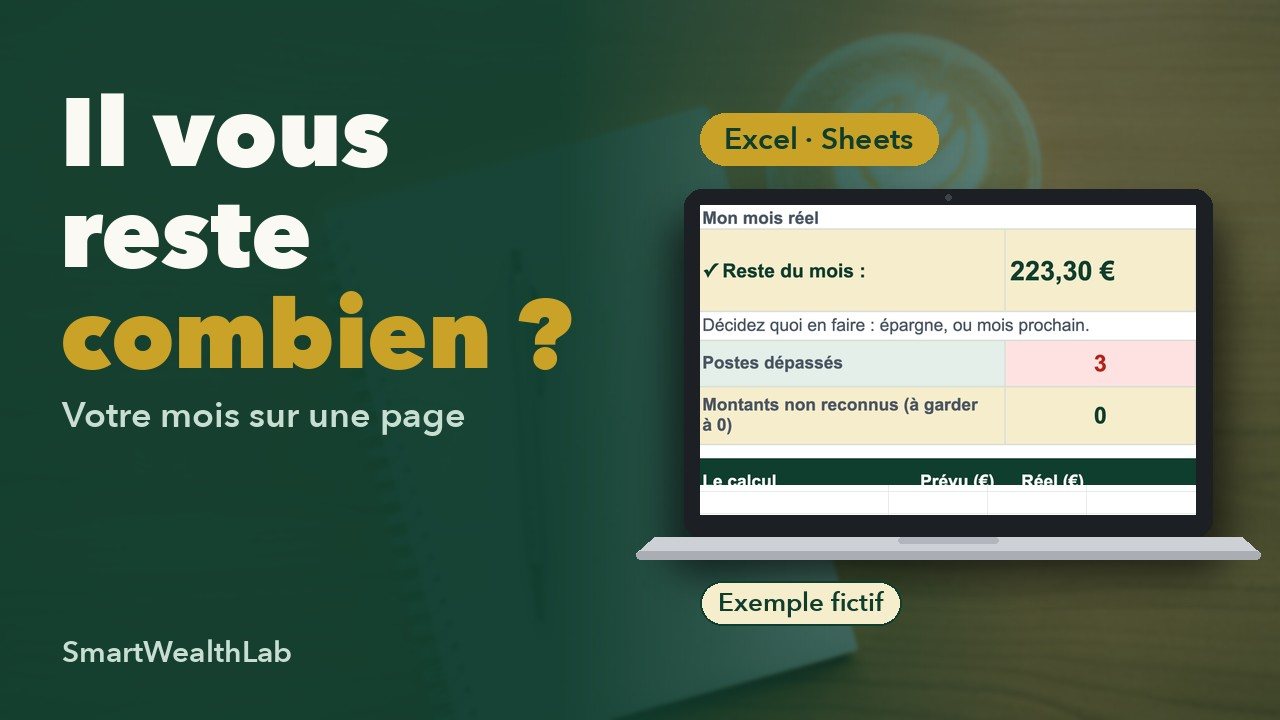
Bonjour, je suis Clara, la présentatrice virtuelle de SmartWealthLab. À la fin de cette vidéo, vous saurez préparer votre budget du mois, noter vos dépenses, et voir ce qu'il vous reste. Le but : savoir où part votre argent, catégorie par catégorie. Gardez votre fichier ouvert, avec vos revenus du mois et un ticket de caisse sous la main. Trois mots avant de commencer. Une case jaune est à remplir. Les autres se calculent toutes seules. Et dans chaque mois, le prévu, c'est votre budget ; le réel, ce que vous avez vraiment dépensé. L'exemple de cette vidéo est fictif : un foyer avec deux salaires et des enfants. Sur Google Sheets, ouvrez le guide PDF, cliquez sur « Créer ma copie du Tableau Budget », puis sur le bouton « Créer une copie ». Cette copie est à vous. Sur Excel, enregistrez d'abord le fichier sur votre ordinateur, puis ouvrez-le. Le tableau s'ouvre sur l'onglet « Démarrer » : cinq étapes, dans l'ordre. Avant tout, vérifiez, en haut, l'année de votre budget. Si besoin, tapez la vôtre. Étape 1 : l'onglet « Catégories ». 40 catégories pensées pour la France. Les montants déjà là sont un exemple : remplacez-les par les vôtres, en commençant par vos revenus. En bas, le tableau fait le compte : ici, 4 620 € de revenus prévus. Une fois les dépenses et l'épargne réparties, il reste 23 € à affecter. Le but, c'est zéro : chaque euro reçoit une mission. Dans l'exemple, ces 23 € vont au fonds d'urgence, la réserve pour les imprévus. On tape 173 au lieu de 150. Le reste à affecter affiche un tiret : un tiret, c'est zéro. Le choix de la mission, lui, vous appartient. À vous : mettez la vidéo en pause, et notez votre budget du mois. C'est bon si le reste à affecter est proche de zéro. S'il s'affiche en rouge, avec un signe moins, vous prévoyez plus que vos revenus : baissez un montant. Étape 2 : chaque mois a son onglet. À droite, la zone de saisie : la date, une description, la catégorie, choisie dans la liste, et le montant, toujours en positif. Ici, les lignes claires sont à remplir, comme les jaunes. On essaie : un passage à la boulangerie. La date en entier : le jour, le mois, l'année. La description, la catégorie « Courses alimentaires » dans la liste, et le montant : 12,40, avec une virgule. Regardez en haut : les dépenses passent de 3 883 à 3 896 €, et le compteur, de 50 à 51 transactions. Vos revenus se notent de la même façon : une ligne pour chaque salaire, avec sa catégorie. Dans votre fichier, la première ligne de janvier est un exemple : effacez-la. À vous : mettez la vidéo en pause, et notez votre salaire du mois et une dépense récente. C'est bon si, en haut, « Non catégorisé » affiche un tiret, et « Montants non reconnus », zéro. Sinon, choisissez la catégorie dans la liste, ou retapez le montant sans point ni espace. Étape 3 : à gauche, chaque catégorie compare le prévu et le réel. Les courses : 650 € prévus, 633,31 € dépensés, boulangerie comprise. Il reste 16,69 €. Quand une catégorie dépasse, l'écart passe en rouge, avec un signe moins. Ici, l'électricité et le gaz : 162 € pour 120 prévus, −42 €, 135 % du budget. Ce n'est pas une faute : c'est une information. Prenez sur une autre catégorie ce mois-ci, ou prévoyez plus pour les mois d'hiver, en changeant le prévu dans l'onglet du mois. Remontez au bandeau : 4 558 € de revenus, 3 896 de dépenses, 600 € mis de côté. Le taux d'épargne, c'est l'épargne divisée par les revenus : ici, 13 %. Le solde restant, c'est ce qui n'a pas encore de mission : 62 €. En fin de mois, visez zéro. Zéro ne veut pas dire un compte vide : chaque euro a reçu une destination. Posez-vous une question, et mettez la vidéo en pause : votre solde restant est-il positif ? S'il est en rouge, vérifiez d'abord que vos revenus du mois sont notés. Étapes 4 et 5 : le tableau de bord réunit les 12 mois. Sur l'année de l'exemple : 59 048 € de revenus, 7 800 € épargnés, 13 %. Le tableau calcule les vôtres. Ensuite, comptez environ 5 minutes par semaine. Le guide PDF reprend tout cela, avec les questions fréquentes. Vous savez maintenant préparer votre budget, noter vos dépenses, et lire ce qu'il vous reste. Ce tableau est un outil éducatif : il ne remplace pas un conseil financier. À bientôt !